Genel Özet
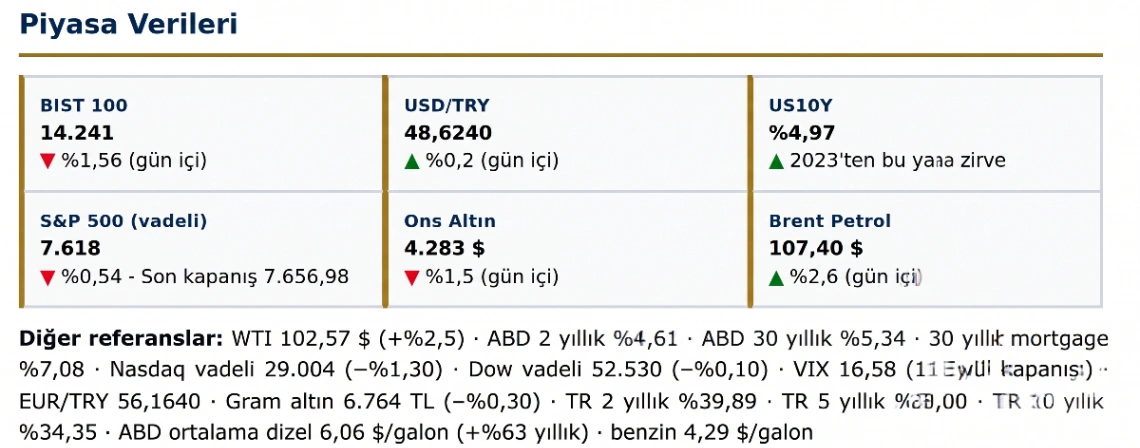
Haftanın tek düğümü 16 Eylül FOMC: Ağustos çekirdek TÜFE'sinin aylık %0,3 ile beklentiyi aşmasının ardından CME FedWatch'ta 25 baz puanlık artırım olasılığı ~%87'ye çıktı ve piyasa dokuz aylık aranın sonunu fiyatlıyor. Enerji tarafı bu fiyatlamanın motoru: Suudi Arabistan'ın kapasitesi 7 milyon varil/güne ulaşan Doğu–Batı boru hattı İHA saldırıları sonrası kapatıldı — haber 11 Eylül'de gelmeye başladı, fiyat tepkisi hafta sonu boyunca derinleşti — ve Hürmüz Mart'tan bu yana kapalı olduğu için alternatif rota da devre dışı kalınca Brent 107 doların üzerine yerleşti. Tahvil tarafında 10 yıllık %4,97 ile 2023'ten bu yana en yüksek seviyede, 30 yıllık mortgage %7,08'de; hafta sonu Anthropic ve OpenAI yöneticilerinden gelen "AI gelişimini yavaşlatalım" çağrısı ise yapay zekâ altyapısı hisselerinde Pazartesi öncesinde %3–7 aralığında satış üretti. Yurt içinde BIST 100, 9 Eylül'deki 328,6 milyar TL'lik tarihi hacim rekorunun ardından haftaya %1,5'in üzerinde kayıpla başladı; asıl konu ise piyasanın haftalık repo ihalelerini PPK indirimi sinyali olarak okuması — GMI bu iki mekanizmanın aynı şey olmadığını değerlendiriyor.
Makroekonomik Takvim
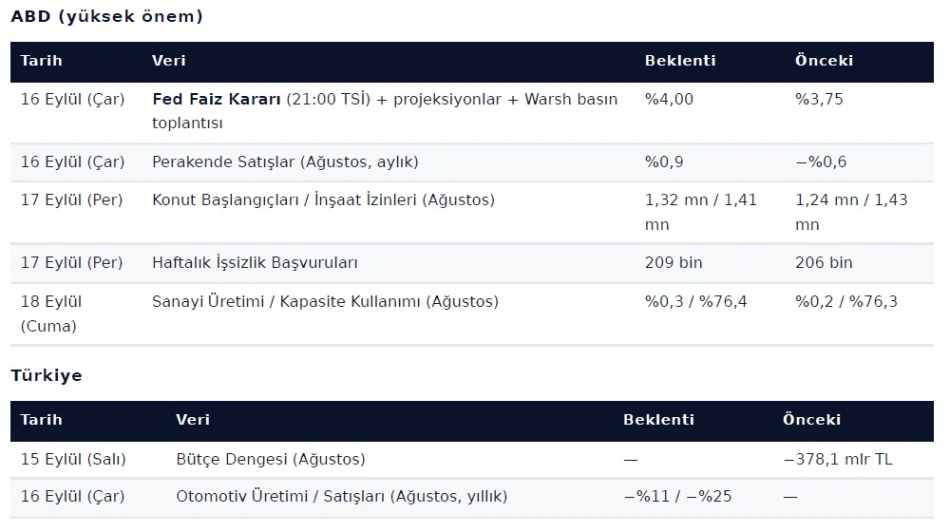
Haftanın tamamı tek bir karara bağlı. Fed dokuz aydır sabit tuttuğu politika faizini 16 Eylül'de %3,75'ten %4,00'e çıkarmaya hazırlanıyor; kararla birlikte ekonomik projeksiyonlar ve nokta grafiği de yayımlanacak. Yurt içinde bu hafta üç yıldızlı veri bulunmuyor, gündem bütçe dengesi ve PPK toplantı özetiyle sınırlı.
Faiz kararları — diğer merkez bankaları
18 Eylül (Cuma) BoJ faiz kararı; politika faizinin %1,00'den %1,25'e çıkarılması bekleniyor. 21 Eylül (Pazartesi) Çin LPR (1 yıllık %3,0 / 5 yıllık %3,5 sabit beklentisi). Euro Bölgesi'nde bu hafta karar yok — ECB 10 Eylül'de 25 baz puan artırarak mevduat faizini %2,50'ye çıkardı, sıradaki toplantı Ekim'de.
16 Eylül: Fed, dokuz aylık aranın sonu
Fiyatlama artık artırımın olup olmayacağı değil, tekrarlanıp tekrarlanmayacağı üzerine kurulu. CME FedWatch'ta olasılık bir ay önce %48,4 iken şimdi ~%86,7; Wells Fargo ekonomistleri Ağustos verilerinin "Warsh'ın Jackson Hole'da koyduğu düşük eşiği karşıladığını" belirtiyor, Oxford Economics ise Fed'in "bıçak sırtında" olduğunu söylüyor. Asıl bilgi kararda değil, nokta grafiğinde ve Warsh'ın ileriye dönük yönlendirmeyi reddetmeyi sürdürüp sürdürmeyeceğinde olacak. Tahvil piyasası birden fazla artırım fiyatlıyor; "tek ve bitti" tonu eğrinin kısa ucunu rahatlatıp uzun ucu satılabilir kılar (dikleşme), kararlı bir sıkılaştırma taahhüdü tersini üretir (düzleşme). Pratik sonuç: yön tahmininden çok, karar saati etrafındaki zımni oynaklık primi ve pozisyon boyutu yönetilmesi gereken hafta.
Petroldeki jeopolitik prim ve TCMB asimetrisi
Brent, Şubat sonundaki ~72 dolarlık tabandan bugün 107 dolara taşındı; fiyatın içindeki bileşen bir arz-talep dengesi değil, haber akışına bağlı bir jeopolitik prim. Yanbu limanında yalnızca 5–7 günlük ihracat stoku bulunduğu bilgisi bu primin zamanlama duyarlılığını gösteriyor: onarım bu pencerede tamamlanırsa primin gerekçesi hızla zayıflar, uzarsa ikinci bir fiyat sıçraması masada. Türkiye açısından bu tek yönlü bir risk değil, asimetrik bir risk: net enerji ithalatçısı bir ekonomide 107 dolarlık Brent ve rekor dizel fiyatları manşet enflasyon patikasını yukarı iterken, TCMB'nin 10 Eylül karar metninde enerjiyi açıkça "yukarı yönlü risk" olarak tanımlaması tesadüf değil. Piyasanın Ekim ve Aralık için fiyatladığı indirim patikası bu değişkeni yeterince içermiyor.
Şirket Bilançoları
Haftanın iki kurumsal testi birbirinin aynası. Forgent Power Solutions, 30 Haziran'da sona eren 2026 mali yılı 4. çeyrek ve tüm yıl sonuçlarını açıklıyor; veri merkezi ve şebeke güç ekipmanı tarafında yıllık %80'in üzerinde büyüme rehberi taşıyan şirket, AI altyapısı temasının saf oyunlarından biri (ayrıntı: GMI Özel Analizler). Lennar ise madalyonun öteki yüzü: 30 yıllık mortgage faizinin %7,08'e çıktığı bir ortamda konut talebinin ne kadar daraldığını ölçecek. Yüksek faizin AI sermaye harcamasını henüz durdurmadığı, ancak konut talebini açıkça kestiği bir haftada, iki bilanço aynı makro şoku iki farklı iletim kanalından test ediyor.
Türkiye
Bu hafta endeks açısından belirleyici bir finansal rapor bulunmuyor. SPK'dan ek süre alan şirketler için 2026/2Ç raporlarının son tarihi 18 Eylül; hafta sonuna doğru geç kalan raporlarda tek hisse bazlı oynaklık artışı beklenebilir. Yurt içi kurumsal gündem bilanço değil işlem tarafında: EKGYO Eyüpsultan Hasdal 2. Etap ihalesi 14 Eylül'de yapılıyor ve HALKB'nin ikincil halka arz süreci ilerliyor.
Yurt İçi Piyasalar
BIST 100 haftayı %0,51 primle 14.467,25'ten kapattıktan sonra 14 Eylül'e %0,88 kayıpla başladı ve gün ortasında 14.241 seviyesine geriledi (−%1,56). Satış tabanı geniş: BIST 100 bileşenlerinden 76'sı düşerken 16'sı yükseldi, bilişim endeksi %4,09 kaybetti. Teknik çerçeve daralmış durumda — Anadolu Yatırım'ın bültenine göre 14.620 yatay direnci beşinci kez kırılamadı; aşağıda 14.268 ve 14.182, yukarıda 14.553 ve 14.640 izlenen seviyeler. Önceki hafta BIST 100 %3,25, BIST 30 %4,88 primlenmiş ve 9 Eylül'de 328,6 milyar TL ile tüm zamanların işlem hacmi rekoru kırılmıştı (önceki rekor 6 Mayıs 2026'da 304,7 milyar TL). Rekor hacmin ardından gelen bu geri çekilme, primlenmenin likidite kaynaklı olduğu ve yeni katalizör gerektirdiği yönünde bir okuma sunuyor.
Haftanın ayrımı: Repo ihalesi faiz indirimi değildir
TCMB, 1 Mart 2026'da ara verdiği bir hafta vadeli repo ihalelerine 23 Ağustos'ta yeniden başladı. 24 Ağustos'taki ilk ihale 1 milyar TL ile sembolikti; 31 Ağustos'ta tutar 50 milyar TL'ye (49.999.999.989 TL) çıktı ve gelen teklif 169,7 milyar TL'ye, yani kabul edilen miktarın 3,4 katına ulaştı. Faiz her seviyede %37 basit / %44,58 bileşik. 10 Eylül PPK'sında politika faizi %37'de, gecelik borç verme %40'ta, borçlanma %35,5'te sabit kaldı.
Piyasa bunu "örtülü faiz indirimi" olarak fiyatladı ve 22 Ekim toplantısı için %36, 10 Aralık için %35,07 seviyesinde bir patika kurdu. GMI değerlendirmesi: bu iki mekanizma aynı şey değil ve birinden diğerine geçilen çıkarım hatalı.
Birincisi — haftalık repo ihalesi bir likidite aracıdır, fiyatlama çıpası değil. İşlevi, TCMB'nin fonlama kompozisyonunu koridorun üst bandından (%40 gecelik, bileşik %49,16) politika faizine (%37 basit, bileşik %44,58) çekmek. Bileşik bazda yaklaşık 458 baz puanlık zımni bir gevşeme üretiyor — ancak bu bir PPK kararı değil, operasyonel bir tercih.
İkincisi — araç tek taraflı ve geri alınabilir. TCMB ihalenin miktarını kısabilir, faizini değiştirebilir ya da hiç açmayabilir; nitekim 1 Mart – 23 Ağustos arasında tam olarak bunu yaptı ve beş buçuk ay boyunca ihale açmadı. Yani kanal her an kapatılabilir durumda ve inisiyatif tamamen Merkez Bankası'nda. Bu, ihaleyi bir taahhüt değil, geri dönüşü maliyetsiz bir ayar düğmesi yapar.
Üçüncüsü — politika faizi ise taahhüttür. Kredi fiyatlaması, tahvil eğrisinin şekli ve beklenti oluşumu politika faizine bağlanır; ihale kanalındaki oynamalar bu çıpayı değiştirmez. Dolayısıyla fonlama normalleşmesi bir PPK indirimi için ne gerekli ne de yeterli koşuldur.
Pratik sonuç şu: TCMB, ihale kanalını açık tutarken politika faizini bağlamamayı seçerek kendisine iki yönlü hareket alanı yarattı. Enerji kaynaklı enflasyon riski somutlaşırsa politika faizine hiç dokunmadan, yalnızca ihale miktarını kısarak fiilî duruşu sıkılaştırabilir. Piyasanın Ekim–Aralık indirim patikası bu senaryoyu içermiyor; asimetri burada.
Diğer başlıklar
OVP 2027–2029 dezenflasyon takvimini ötelemiştir. 7 Eylül'de yayımlanan programda 2026 yıl sonu enflasyon tahmini %28,4'e, büyüme %3,3'e çekildi. Daha kritik olan 2027: enflasyon hedefi önceki programdaki %9'dan %21'e yükseltildi (büyüme %4,2). 2028 için %13,5 / %4,6, 2029 için %9 / %5. Dolar/TL varsayımları sırasıyla 46,87 · 56,05 · 63,69 · 69,83. Tahvil eğrisinin negatif eğimi (2 yıllık %39,89 > 10 yıllık %34,35) hâlâ programdakinden hızlı bir dezenflasyon fiyatlıyor — bu makas, eğrinin uzun ucundaki başlıca yeniden fiyatlama riskidir.
Halkbank ikincil halka arzında işlem esasları belirlendi. Sermaye 7,18 milyar TL'den 8,98 milyar TL'ye çıkarılacak (~1,8 milyar TL nominal). Paylar borsa dışında talep toplama yöntemiyle satılacak, ardından Toptan Alış Satış işlemiyle yatırımcılara aktarılacak. HALKB işlem sırası ve hisseye dayalı VİOP sözleşmeleri geçici olarak kapatılacak, takas sonrası aynı gün yeniden açılacak; pay endekslerde kalmaya devam edecek. Nominal büyüklük mevcut sermayenin yaklaşık dörtte birine denk geliyor — seyreltme etkisi fiyatlamanın ana değişkeni.
Makro veri seti karışık sinyal veriyor. Ağustos TÜFE'si aylık %1,84, yıllık %31,51. Temmuz cari dengesi 36 milyon dolar fazla verdi (beklenti 650 milyon dolar fazla), sanayi üretimi yıllık %0,3 daraldı, perakende satışlar yıllık %10,4 arttı. İç talepteki zayıflama ile perakendedeki dirençli seyir arasındaki ayrışma, PPK metnindeki "iç talepte zayıflık" ifadesinin ne kadar dar bir tabana dayandığını gösteriyor.
Şirket tarafında öne çıkanlar. GESAN, Bosna-Hersek'te EPBiH ihalesini kazanarak 26,9 milyon euroluk sözleşme imzaladı. Garanti BBVA'nın alacak portföyü ihalelerini BRKVY (684,4 milyon TL) ve GLCVY (707,2 milyon TL) kazandı. MCARD, Bilet.com'un %51'ini satın aldı. TTNET 7,5 milyar TL kira sertifikası ihracı kararı aldı. YEOTK 2026 için 494,9 milyon dolar ciro ve %20 FAVÖK marjı beklentisi paylaştı. ALVES bono itfa ödemesini gerçekleştiremedi — yüksek faiz ortamında kredi kalitesi ayrışmasının somut örneği.
Aktif Bank, Çin'in CIPS sınır ötesi ödeme sistemine doğrudan katılan ilk Türk bankası oldu. Ölçek olarak küçük, yön olarak önemli: ticaret finansmanının dolar dışı raylara kayması Türkiye–Çin ticaret hacmi açısından yapısal bir kolaylaştırıcı.
Küresel Piyasalar
S&P 500, 11 Eylül Cuma günü %0,86 primle 7.656,98'den kapandı ancak haftayı yaklaşık %0,8 kayıpla, Dow Jones %1,8 kayıpla tamamladı. Yüzeyin altındaki gelişme teknikte: endeks 50 günlük ortalamasının (7.590) altına Temmuz sonundan bu yana ilk kez sarktı; bir sonraki yapısal referans 100 günlük ortalama civarındaki 7.500 bölgesi. VIX 16,58 ile hâlâ görece sakin — yani satış panik değil, yeniden fiyatlama karakterinde. Pazartesi vadelilerde S&P 500 %0,54, Nasdaq %1,30 geriliyor; ayrışmanın kaynağı teknoloji.
Haftanın olayı: AI'da fren sinyali ve iletim kanalı
12 Eylül Cumartesi, Anthropic CEO'su Dario Amodei 3.800 kelimelik bir makale yayımladı: "Yapay zekâ modellerinin yeteneklerini iyileştirme hızını yavaşlatmalıyız." OpenAI CEO'su Sam Altman önce katıldığını belirtti, ardından Pazartesi sabahı X'te iki risk daha ekledi — kontrolün insanlık aleyhine kaybedilmesi ve gücün çok az sayıda elde yoğunlaşması.
Pazartesi öncesi işlemlerde tepki doğrudan donanım ve altyapı katmanına geldi: Marvell ve SK Hynix %7, CoreWeave, SanDisk, Intel ve AMD %6, Micron ve Super Micro %5, NVIDIA ve Broadcom %3 geriledi.
Bernstein analisti Madison Rezaei'nin uyarısı mekanizmayı doğru tarif ediyor: açıklamalar sermaye harcamasının kısılması ya da eğitimin durdurulması çağrısı değil — "henüz". Yani fiyatlanan şey bir karar değil, bir olasılık. Bu ayrım işlem açısından belirleyici: sermaye harcaması kararları çeyreklik rehberlerle doğrulanır, anlatılarla değil. Önümüzdeki bilanço sezonuna kadar hiperskalerlerden capex revizyonu gelmediği sürece bu satış, tezin kendisinin değil çarpanının yeniden fiyatlanmasıdır. Buna karşılık asimetri gerçek: sektörün kendi liderlerinden gelen bir yavaşlama çağrısı, düzenleyici riskin dışsal değil içsel hale geldiğini gösteriyor ve bu, AI sermaye harcamasının geri dönüş süresine ilişkin iskonto oranını kalıcı biçimde yükseltebilir.
Tahvil: sorun artık konjonktürel değil
10 yıllık Hazine getirisi %4,97 ile 2023'ten bu yana en yüksek, 30 yıllık %5,34, 2 yıllık %4,61; 30 yıllık sabit mortgage %7,08 ile bir yılın zirvesinde. Axios'ta Neil Irwin'in 13 Eylül tarihli çerçevesi tabloyu net kuruyor: ABD kamu borcu yıllık GSYH'nin yaklaşık %100'ü, federal hükümet vergi gelirinin üzerinde yıllık ~2 trilyon dolar harcıyor ve borç faizine yılda ~1 trilyon dolar ödüyor — bu kalemin önümüzdeki on yılda 2 trilyon dolara çıkması bekleniyor. 10 yıllık getiri Şubat sonundan bu yana tam bir puan arttı.
Bu, iki ayrı şokun aynı vadede birleşmesidir: kısa vadeli enerji kaynaklı enflasyon (Ağustos enflasyon artışının üçte birinden fazlası enerjiden geldi) ile uzun vadeli mali patika. İkisi de aynı yönde çalıştığı sürece term premium'un geri çekilmesi için teknik bir gerekçe yok.
Merkez bankaları: eşzamanlı sıkılaşma
ECB 10 Eylül'de 25 baz puan artırarak mevduat faizini %2,50'ye çıkardı; Lagarde adımı "no brainer" olarak niteledi ve piyasa ilave artırım fiyatlamaya başladı. BoJ'un 18 Eylül'de %1,00'den %1,25'e çıkarması bekleniyor. Fed 16 Eylül'de %4,00'e gidiyor. Üç büyük merkez bankasının aynı hafta içinde sıkılaşma yönünde hizalanması 2022'den bu yana görülmemiş bir kombinasyon — ve küresel talep açısından petroldeki jeopolitik primin karşı tarafında duran en güçlü değişken. Çin ise ayrışıyor: 21 Eylül LPR'de değişiklik beklenmiyor.
Emtia
Brent 107,40 dolar (+%2,6), WTI 102,57 dolar (+%2,5); gün içinde Brent 108 doları test etti. Ons altın 4.283 dolara geriledi (−%1,5) ve üç hafta üst üste değer kaybetti — yükselen reel faiz beklentisi, jeopolitik talebi baskılıyor. ABD'de ortalama dizel 6,06 dolar/galon ile tarihte ilk kez 6 doları aştı (yıllık +%63), benzin 4,29 dolar (+%27,4). Michigan Üniversitesi tüketici güveni 47,8'e indi (Ağustos: 51,7) ve 12 aylık enflasyon beklentisi %4,6'ya çıktı — anket serisinin en zayıf ikinci okuması.
Özel Haberler
OpenAI halka arzı erteledi — ve gerekçe değerlemeye dair değil. Sam Altman 12 Eylül'de şirketin 2026'da halka açılmayacağını duyurdu: "Şu an halka açılmak için akıllıca olmayan bir an olurdu." Gerekçe olarak güvenlik ve hizalama çalışmasını gösterdi ve bu işi "özel bir şirket olarak yapabilmekten memnun" olduğunu söyledi. Yatırımcı açısından mesele şu: 2026'nın en büyük iki halka arz beklentisinden biri, piyasa koşulları ya da değerleme nedeniyle değil, ürün riski nedeniyle rafa kalktı. Bu, birincil piyasadaki AI değerlemelerinin ikincil piyasada test edilmesini en az bir yıl daha geciktiriyor — yani özel piyasa değerlemelerinin kamu piyasası disipliniyle çapraz kontrolü mümkün olmuyor.
S&P Global: ilk altı hiperskalerin 2030'a kadarki AI capex'i 7 trilyon doları aşıyor. Kapsanan şirketler Amazon, Microsoft, Alphabet, Oracle, SpaceX ve Meta. S&P analistlerinin ifadesi doğrudan: "Hiperskalerlerin kredi kalitesi kademeli olarak zayıflıyor." Amazon bu yıl tahvil piyasasından ~100 milyar dolar topladı. En kırılgan halka Oracle: çeyreklik sermaye harcaması 28,5 milyar dolar, serbest nakit akışı −5,4 milyar dolar (geçen yıl aynı çeyrek −362 milyon dolar), S&P notu BBB− ile çöp seviyesinin yalnızca bir kademe üzerinde. Ayrıca bir gölge kanal oluşuyor: hiperskalerler gelecek kira sözleşmeleri veya çip alım taahhütleri imzalayarak riskli şirketlerin daha düşük faizle borçlanmasını sağlıyor — bu taahhütler bilançoda görünmüyor. Faiz artırım senaryosunda izlenmesi gereken tek isim Oracle'dır.
Goldman Sachs altında 4.900 dolar hedefini koruyor — ve gerekçe merkez bankalarında. 2026 sonu için ons altın hedefi 4.900 dolar; referans seviye 10 Eylül itibarıyla ~4.300 dolar, yani ima edilen hareket ~%14. Kritik veri talep tarafında: merkez bankalarının 2026'da ayda ortalama 50 ton alım yapması bekleniyor — 2022 öncesi ortalama 17 ton. Bu, fiyatın kısa vadede reel faize duyarlı kalmaya devam edeceğini ama talep tabanının yapısal olarak değiştiğini söylüyor. Altın ve uzun vadeli tahvil satışının ortak sürükleyicisi aynı: Batı mali sürdürülebilirliğine duyulan güvensizlik. Bu nedenle iki pozisyonu birlikte taşımak çeşitlendirme değil, aynı yönde kaldıraçtır.
Anthropic tehdit raporu: devlet destekli aktörler ticari AI modellerini kullanmayı deniyor. Şirketin yayımladığı raporda İran deniz kuvvetleri, Yemen'deki bir silah hücresi ve Çin destekli operasyonların Claude modellerini kullandığı veya kullanmaya çalıştığı tespit edildi. Yatırımcı açısından bu bir etik başlık değil, bir maliyet kalemi: güvenlik ve kötüye kullanım denetiminin kurumsallaşması, AI sermaye harcamasının geri dönüş süresini uzatan ve sektörün düzenleyici risk primini yükselten doğrudan bir gider. Hafta sonu gelen yavaşlama çağrısıyla aynı tezin iki farklı kanıtı.
AI üretimi metnin imzası ölçülebilir hale geldi. University of Maryland araştırması (Russell vd., 2026), 5.000 kelimelik yapay zekâ ve insan üretimi kısa öyküleri karşılaştırdı: AI metinlerinin %77'si öykünün temasını açıkça açıklıyor (insan: %52), %81'i bedensel metafor kullanıyor (insan: %38) ve %79'unda alt kurgu bulunmuyor (insan: %57). Bulgu, AI metninin aşırı açıklayıcı, doğrusal ve nedensel olarak basit olduğunu gösteriyor. Yatırım içeriği üretimi açısından operasyonel sonuç net: farklılaşmanın kaynağı belirsizliği ve alt katmanları taşıyabilmektir — olasılık dağılımlı, senaryolu ve kendi tezini geçersizleştirecek koşulu baştan tanımlayan analiz, tam olarak AI metninin yapısal olarak üretemediği şeydir.
ABD'nin Kanada'ya ithalat yasağı 29 Eylül'de devreye giriyor. Kanada'nın misilleme tarifelerine yanıt olarak geniş bir ürün yelpazesi kapsama alındı. Bu, ticaret savaşında tarife tehditlerinden fiziksel tedarik kesintisine geçişi temsil ediyor — fiyat mekanizmasıyla değil miktar kısıtıyla çalışan bir araç, dolayısıyla enflasyon etkisi tarifelerden daha az öngörülebilir. Takvim, Fed'in faiz artırımından yalnızca iki hafta sonrasına denk geliyor.
GMI Özel Analizler
Analiz 1 — Forgent Power Solutions (NYSE: FPS): Bilanço sonrası yükseliş, hedef 36,50 $
Kurulum. FPS, 30 Haziran'da sona eren 2026 mali yılı 4. çeyrek ve tüm yıl sonuçlarını 15 Eylül'de açılış öncesinde açıklıyor ve piyasa %15 oynaklık ön görüyor hisse senedi call opsiyon için doğru alınan riskte ideal bir trade fırsatı doğurabilir. Hisse 11 Eylül'ü %8,97 primle 31,82 dolardan kapattı; 52 hafta aralığı 25,95–66,00 dolar.
Temel taraf güçlü. Mayıs'ta açıklanan 3. çeyrekte gelir 378,7 milyon dolar (+%103), düzeltilmiş FAVÖK 84,7 milyon dolar (%22,4 marj), siparişler 867 milyon dolar (+%308), book-to-bill 2,3x ve backlog 1,98 milyar dolar (+%157). Şirket FY2026 rehberini gelirde 1,35–1,39 milyar dolara (+%82), düzeltilmiş FAVÖK'te 310–320 milyon dolara (+%86) yükseltti. İleriye dönük F/K 31,2x. 4. çeyrek konsensüsü: gelir 425,6 milyon dolar, EPS 0,23 dolar.
Asıl bilgi çeyrek rakamlarında değil. CFO Mayıs'ta "dördüncü çeyrek planımıza karşı tamamen doluyuz" dedi — sipariş defteri çeyreğin başında doluysa gelirde sürpriz olasılığı düşer. Bilanço günü fiyatlamayı belirleyecek olan ilk kez verilecek FY2027 rehberi.
İki risk yeni. Birincisi anlatı: Amodei ve Altman'ın yavaşlama çağrısı sonrası AI altyapısı hisseleri Pazartesi öncesinde %3–7 geriledi. FPS doğrudan veri merkezi güç ekipmanı üreticisi; rakamlar güçlü gelse bile çarpan bu anlatıyla daralabilir. Bu, bilanço riskinden bağımsız ikinci bir risk ve tezin en zayıf noktası. İkincisi arz: hisse 90 günde ~%42 kaybetti, lock-up 4 Ağustos'ta doldu ve Neos'un çıkışı tamamlanmadığı sürece her ralli arz karşılıyor. Zacks Rank #3 ve Earnings ESP %0,00 — tahmin revizyon modeli bir beat öngörmüyor.
Sonuç. Tez için üç koşul aynı anda gerekli: (i) FY2027 rehberi konsensüsü aşmalı, (ii) 34 dolar kırılmalı, (iii) AI yavaşlama anlatısı capex revizyonuna dönüşmemeli. Üçüncüsü tamamen dışsal — bu yüzden hedefe ulaşma olasılığı, temel verilerin işaret ettiğinden düşük.
Analiz 2 — Brent Petrol: Yükseliş sonrası aşağı yönlü kurgu, 112–120 $ direnç, hedef 87 $
Tetikleyici. Suudi Arabistan'ın Doğu–Batı (Abqaiq–Yanbu) boru hattı Irak'ın Meysan vilayetinden gelen İHA'larla vuruldu, Aramco hattı önlem olarak kapattı. Kapasite 7 milyon varil/güne ulaşıyor ve Hürmüz Mart'tan beri kapalı olduğu için bu, Suudi ihracatının tek alternatif kanalıydı — kapanma sürerse küresel arzın ~%4'ü devre dışı. Yanbu'da 5–7 günlük ihracat stoku var. Brent 107,40 dolar (+%2,6), gün içinde 108 doları test etti.
Dikkat çeken ilk ayrıntı: tepki gecikmeli geldi. Saldırı haberi 11 Eylül Cuma günü gelmeye başladı ama Cuma seansı petrolde düşüşle kapandı (WTI −%3,2). Fiyat hafta sonu boyunca, kapanmanın süresine dair belirsizlik büyüdükçe yükseldi. Piyasa arz kaybını değil, belirsizliği fiyatlıyor — ve belirsizlik fiyatlaması kalıcı değildir.
Tezin taşıyıcı kanıtı: bu piyasa primi bir kez boşalttı. Brent Şubat sonunda ~72 dolardı. 2 Mart'ta Hürmüz kapatma duyurusuyla 100 doları aştı, Mart başında 118–120 dolarla 2026 zirvesini yaptı (+%64; Mart ayı geneli +%60 ile 1988'den bu yana en büyük aylık kazanç). Ardından 28 Ağustos'a kadar 89,31 dolara geri geldi — Hürmüz kapalı kalmaya devam ederken. Yani prim, arz kesintisi hiç düzelmeden eridi. Sürükleyici arz haberi değil, talebin fiyata verdiği yanıttı.
Üç gerekçe aşağıyı destekliyor. Birincisi talep yıkımı gerçekleşiyor: Goldman Sachs şokun talebi "zaten eritmeye başladığını" belirtti ve küresel talepte 1,7 milyon varil/gün düşüş öngördü. İkincisi kurum tahminleri fiyatın belirgin altında — EIA 2026'nın ikinci yarısı için ~90 dolar, 2027 2. çeyreği için 77 dolar; ING 4Ç26 için 80 dolar; Goldman 90 dolar. Bugünkü 107,40 dolar bu dağılımın dışında, 87 dolar ise tam içinde. Üçüncüsü üç büyük merkez bankası aynı hafta sıkılaşma yönünde hizalandı (Fed %4,00, ECB %2,50, BoJ %1,25 beklentisi) — 2022'den bu yana görülmemiş bir kombinasyon ve küresel talebe karşı çalışan en güçlü kuvvet.
112–120 dolar kutusu. Sınırlar tesadüfi değil: alt kenar 27–31 Mart aralığındaki 111–112 dolarlık tepe bölgesi, üst kenar 2026'nın zirvesi (~120 $) — yıl içinde hiç aşılmamış seviye. Kutu Mart'taki dağıtım bandının tamamını kapsıyor; fiyat buraya girerse önceki tepe direnci, yıl zirvesi ve kurum tahmin aralığının (60–90 $) çok üzerinde olma durumu aynı noktada birleşir.
Ancak fiyat kutuya hiç ulaşmadan da düşebilir. 107 dolar halihazırda kayda değer prim taşıyor. Bir onarım duyurusu, ateşkes adımı veya İran–Körfez görüşmelerinin takvime dönmesi 112 doları hiç görmeden aşağı hareketi başlatır. Bu nedenle pozisyonun tamamını dirençte kurmayı beklemek fırsat maliyeti taşır: mevcut seviyeden bir ilk dilim, kutuya girilirse ikinci dilim şeklinde kademeli yapı bu asimetriyi yönetir.
Geçersizleşme ve asimetri. Kırılma noktası 120 doların üzerinde haftalık kapanış — ve bu bir gürültü eşiği değil: 120 dolar yılın zirvesi olduğu için üzerinde kapanış doğrudan yeni bir yıl zirvesi, yani rejim değişikliğinin kendisi. O senaryoda dünyada bizi başka bir konjonktür bekliyor: manşet enflasyonun yeniden hızlanması, Fed'in tek artırımla kalmaması, uzun uç faizlerin %5 üzerinde kalıcılaşması, hisse çarpanlarında sistematik daralma ve Türkiye dâhil enerji ithalatçılarında cari denge ile enflasyon hedefinin aynı anda bozulması. Böyle bir dünyada put pozisyonunun kaybı, portföyün geri kalanındaki hasarın yanında ikincil kalır; korunması gereken taraf petrol değil, uzun vadeli tahvil ve yüksek çarpanlı hisse olur. Pozisyon boyutu bu yüzden petrol tezinin doğruluk olasılığına değil, bu senaryonun portföy bütününde yaratacağı etkiye göre belirlenmeli.