Genel Özet
Haftanın tek gerçek düğümü 24 Eylül'de Beyaz Saray'da: Xi Jinping'in ABD ziyareti, 10 Kasım'da sona erecek ticaret ateşkesinin ve yaklaşık %20'de sabitlenmiş tarife tavanının geleceğini belirleyecek; zemini 20 Eylül Pazar günü Manhattan'da Scott Bessent, Jamieson Greer ve Çin Başbakan Yardımcısı He Lifeng arasında yapılan ve gündeminde ticaret, kritik mineraller, yapay zekâ "korkulukları" ve İran'a yönelik mali baskı bulunan görüşme hazırladı. Makro tarafta bu hafta birinci sınıf veri yok — ABD'de en ağır başlıklar Çarşamba öncü PMI'ları ve Cuma dayanıklı mal siparişleri, Türkiye'de üç yıldızlı hiçbir veri bulunmuyor — dolayısıyla 10 yıllık ABD tahvil getirisinin ilk kez tam %5,00'ten kapattığı bir ortamda fiyatları veri değil, manşet ve arz akışı yönetecek. Yurt içinde tablo tümüyle farklı: BIST 100 haftayı %8,18 kayıpla 13.284,42'den kapattı, hafta içinde 12.817 ile altı ayın dibini gördü ve 200 günlük ortalamasını kırdı; SPK'nın 17 Eylül'de 7 portföy yönetim şirketine ait 131 fonu tasfiyeye alması, 20 Eylül'de tasfiye süresinin 3 aydan 6 aya çıkarılmasıyla yeni bir aşamaya geçti. GMI'ın haftalık değerlendirmesi şu: yurt içinde mesele artık bir likidite krizi değil, bir fiyat keşfi krizidir — ve süre uzatımı bunun çözümü değil, yönetim aracıdır.
Piyasa Kapanış Verileri
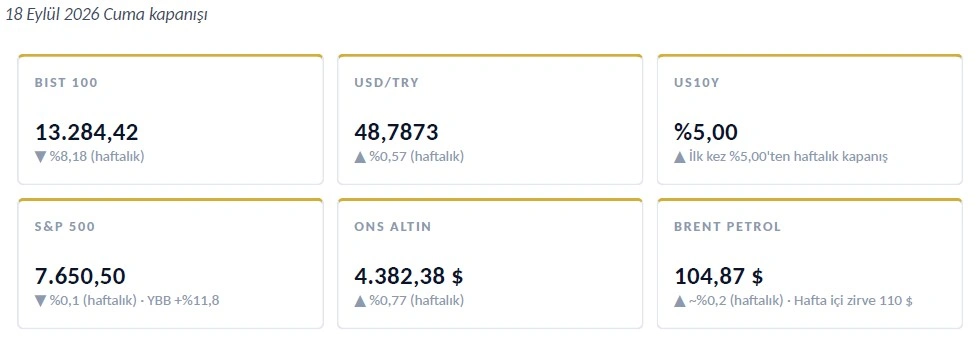
Diğer referanslar: Nasdaq Bileşik 26.522,55 (+%0,7 hafta · YBB +%14,1) · Dow Jones 51.682,64 (−%1,7) · Russell 2000 2.860,40 (−%1,5) · ABD 2 yıllık %4,744 (52 hafta zirvesi) · ABD 3 yıllık %4,84 · 30 yıllık sabit mortgage %7,19 · WTI 100,30 $ · Ons gümüş 66,13 $ · EUR/TRY 55,9965 · GBP/TRY 65,1735 · Gram altın 6.853,74 TL · BIST 100 haftalık dip 12.817 · Cuma işlem hacmi 170,4 mlr TL · TR 2 yıllık %41,17 · TR 5 yıllık %39,46 · TR 10 yıllık %35,40 (17 Eylül itibarıyla)
Not: Brent rakamı 18 Eylül spot kapanışıdır; farklı kontrat ve derleme saatlerinde 100–105 $ aralığında sapma gösteren kotasyonlar bulunmaktadır. ABD 10 yıllık getirisi hafta içinde %5,04'ü test etmiştir.
Makroekonomik Takvim
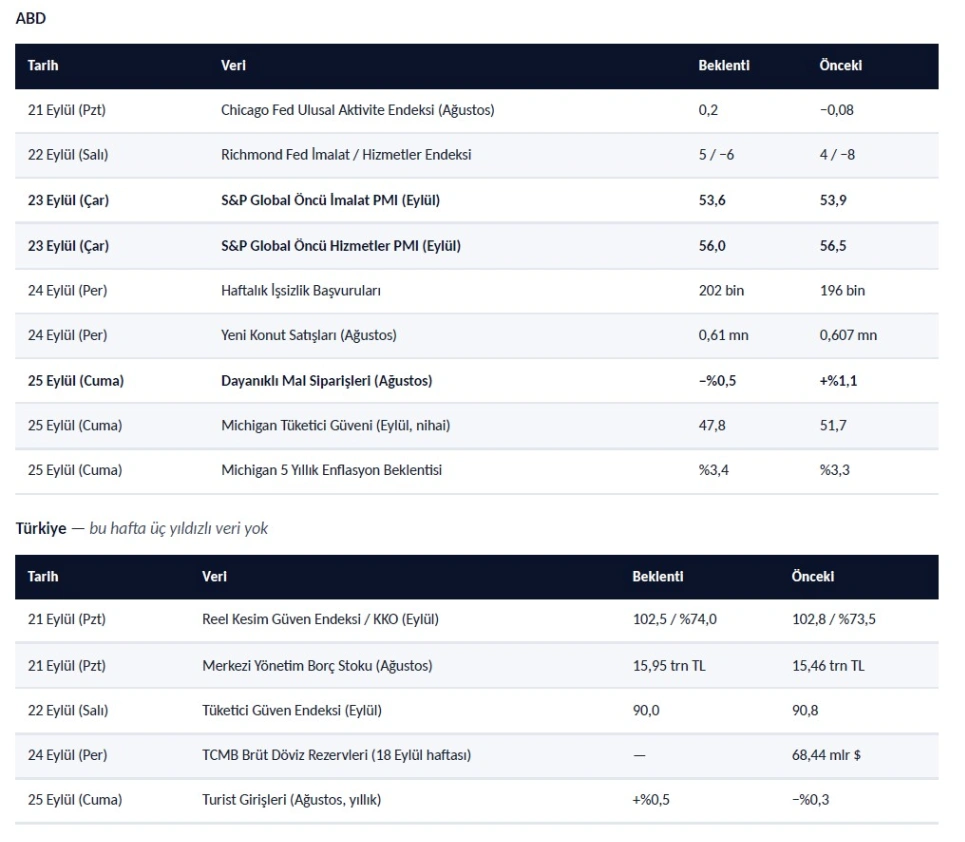
Bu hafta takvim olağandışı biçimde boş. ABD'de TÜFE, PCE veya tarım dışı istihdam gibi birinci sınıf hiçbir veri yok; en ağır başlıklar Çarşamba öncü PMI'ları ile Cuma dayanıklı mal siparişleri. Türkiye'de üç yıldızlı veri bulunmuyor; gündem güven endeksleri ve borç stoku ile sınırlı. Fed'in 16 Eylül'deki artırımından sonraki ilk haftada bu boşluğu Fed üyelerinin konuşmaları (21 Eylül Goolsbee; 22 Eylül Williams, Jefferson, Barkin; 23 Eylül Barr) ve tahvil ihaleleri dolduracak.
24 Eylül: Xi Beyaz Saray'da, ve asıl mesele 10 Kasım
Zirve, davet zincirinin üçüncü halkası: 30 Ekim 2025'te Busan'da yapılan davet, Trump'ın Mayıs 2026'daki Pekin ziyaretinde Eylül için somutlaştı ve 23 Temmuz'da tarihlendirildi. Xi'nin geniş bir iş insanı heyetiyle gelmesi, ziyaretin protokol ağırlıklı değil işlem ağırlıklı kurgulandığını gösteriyor. Hazırlık görüşmesi 20 Eylül Pazar sabahı Manhattan'da JPMorgan Chase genel merkezinde yapıldı; Bessent ve Greer'in He Lifeng ile masaya koyduğu dört başlık ticaret, kritik mineraller ve nadir toprak mıknatısları, yapay zekâda "korkuluk" mimarisi ve İran'a yönelik mali baskının koordinasyonuydu.
Fiyatlanması gereken şey zirvenin kendisi değil, 10 Kasım'dır. Busan'da kurulan ve tarifeleri ~%20 tavanda tutan ateşkes o gün sona eriyor; zirveden çıkacak en değerli sonuç bir "anlaşma" manşeti değil, bu tarihin uzatılıp uzatılmadığıdır. İki tarafın kaldıraçları da simetrik değil: Çin'in ABD Hazine tahvili varlıkları Temmuz'da 618 milyar dolara, yani Ağustos 2008'den bu yana en düşük seviyeye indi — Pekin'in kaldıracı tahvil piyasasından mineral ve tedarik zinciri tarafına kaymış durumda. ABD tarafında ise otomotiv sektörü Çinli üreticilerin pazara girişinin engellenmesi için Beyaz Saray'a resmî bir mektup gönderdi; Çinli otomobil üreticilerinin küresel pazar payı 2025 itibarıyla %25'e ulaştı.
Şirket Bilançoları
Türkiye
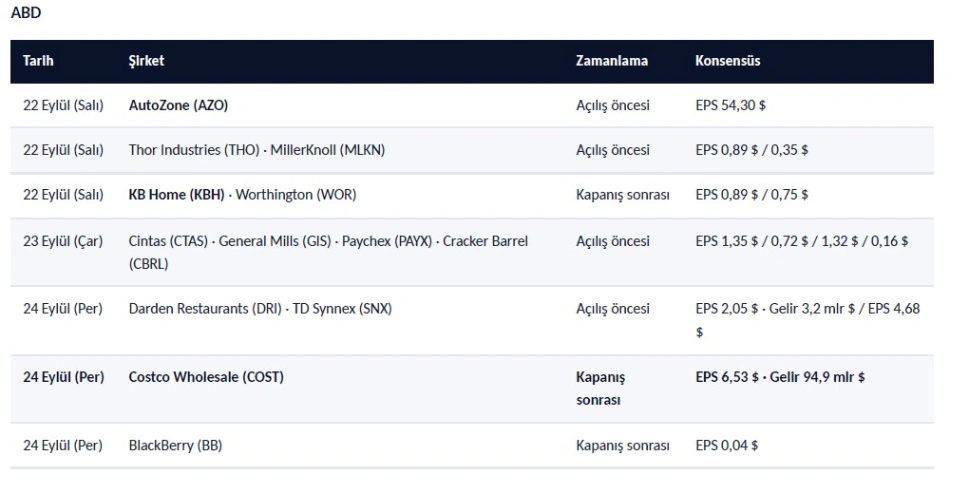
Bu hafta BIST'te endeks açısından belirleyici bir finansal rapor bulunmuyor; 3. çeyrek raporları Ekim sonundan itibaren gelmeye başlayacak. Yurt içi kurumsal gündem bilanço değil tasfiye tarafında: 131 fonun portföyündeki hisselerin nakde çevrilme takvimi, tek hisse bazlı oynaklığın bu hafta da ana kaynağı olacak.
Yurt İçi Piyasalar
BIST 100 haftayı %8,18 kayıpla (−1.182,83 puan) 13.284,42'den kapattı ve 14.467,25'lik önceki hafta kapanışına göre altı ayın en düşük bölgesine geriledi. Hafta içi dip 12.817; 200 günlük hareketli ortalama aşağı yönlü kırıldı. 16 Eylül'de endeks gün içinde %7'yi aşan kayıpla devre kesiciyi tetikledi, Cuma günü ise düşüş −%2 eşiğini geçince yukarı adım kuralı devreye alındı ve seans sonuna kadar yeni açığa satış pozisyonları sınırlandı. Cuma işlem hacmi 170,4 milyar TL. Haftayı yükselişle tamamlayan yalnızca beş BIST 100 hissesi oldu: TKFEN (+%12,66), ENERY (+%5,50), ANSGR (+%2,26), TUPRS (+%0,91), TAVHL (+%0,64). Satışın bu kadar geniş tabanlı olması, hareketin değerleme değil zorunlu satış karakteri taşıdığının doğrudan kanıtıdır.
Haftanın konusu: Tasfiyenin mekaniği ve fiyat keşfi riski
Kronoloji. 15 Eylül'de Pusula Portföy bazı fonlarda ödeme yapamadığını açıkladı; aynı gün fon piyasasından 55 milyar TL çıkış gerçekleşti. 16 Eylül'de Tera ve Atlas Portföy ödeme gecikmesi bildirdi, yaklaşık 1 milyar dolarlık çıkış yaşandı. 17 Eylül'de SPK, yedi portföy yönetim şirketinin — Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls Portföy — TEFAS'taki tüm fonlarını işleme kapattı ve 131 fonu tasfiye sürecine aldı; kapsamdaki en fazla fon Pardus Portföy'e ait. Etkilenen varlık büyüklüğü 826–900 milyar TL aralığında, doğrudan etkilenen yatırımcı sayısı yaklaşık 515–517 bin.
Hukuki çerçeve. 6362 sayılı Sermaye Piyasası Kanunu m. 53, fonun mal varlığını portföy yönetim şirketinin ve saklayıcının mal varlığından ayırır: fon malvarlığı haczedilemez, ihtiyati tedbir konulamaz, iflas masasına dâhil edilemez. M. 53/3 tasfiyede yalnızca katılma payı sahiplerine ödeme yapılacağını, m. 53/4 ise PYŞ'nin borçlarıyla fonun alacaklarının mahsup edilemeyeceğini düzenler. Sonuç: portföy yönetim şirketinin mali durumu ne olursa olsun, fondaki varlıklar şirketin alacaklılarına gitmez. Yatırımcının karşı karşıya olduğu risk bir kredi riski değil, bir fiyat riskidir.
Süreç. Tera Portföy fonlarının saklayıcılığını Türkiye İş Bankası, diğer altı şirketin fonlarını Ziraat Bankası üstlendi; tasfiyeyi bu bankalar yürütecek. Karardan sonraki 2 iş günü içinde fonların tedavüldeki toplam katılma payı adedi ile yatırımcıların bireysel saklama hesaplarındaki paylar MKK ile mutabakatlaştırılacak; rehin, haciz ve gerçekleşmemiş emirler de mutabakata dâhil edilecek. Fon varlıkları Takasbank'ta ilgili bankalar nezdinde açılacak hesaplarda saklanacak ve tüm bu işlemler Kurul kararını izleyen en geç 10 iş günü içinde tamamlanacak. Varlıklar, yatırımcı menfaati, piyasa derinliği ve likidite koşulları gözetilerek bankanın belirleyeceği sıklıkta satış talimatlarıyla nakde çevrilecek.
Haftanın kritik gelişmesi: süre 3 aydan 6 aya çıkarıldı. 17 Eylül tarihli düzenlemede tasfiyenin duyuru tarihinden itibaren en fazla 3 ayda tamamlanması öngörülmüştü. 20 Eylül'de SPK bu süreyi, "fonların portföy yapıları ve piyasa gelişmeleri" gerekçesiyle 6 aya çıkardı.
Yatırımcı açısından iki teknik nokta. Birincisi, satım emri verilemez; ödeme re'sen yapılır. Elde edilen nakit, bankalarca belirlenecek dönemlerde, mutabakatı sağlanmış bireysel saklama hesaplarına katılma payı oranında aktarılacak. İkincisi ve daha az bilineni: TEFAS üzerinden verilip gerçekleştirilemeyen satım emirlerinden doğan tutarlar fon hesabına borç olarak kaydedilecek ve tasfiyeden elde edilen nakit öncelikle bu borçların ödenmesinde kullanılacak. Yani kriz günlerinde satım emri girmiş yatırımcılar ödeme sırasında önceliklidir; emir girmemiş olanlar için kalan bakiye üzerinden dağıtım yapılacaktır.
Yatırımcı Tazminat Merkezi bu olayı kapsamıyor. SPKn m. 84/1, tazmin kapsamını yatırım kuruluşu tarafından yatırımcı adına saklanan veya yönetilen nakit ve sermaye piyasası araçlarının teslim yükümlülüğünün yerine getirilmemesiyle sınırlar. Portföy yönetim şirketi, SPKn m. 3/1-v anlamında yatırım kuruluşu değildir. Ayrıca m. 84/2 açıktır: "Yatırımcıların yatırım danışmanlığı veya piyasadaki fiyat hareketlerinden kaynaklanan zararları tazmin kapsamında değildir." YTM ancak dağıtım kuruluşu konumundaki bir aracı kurumun kendi yükümlülüğünü yerine getirememesi hâlinde gündeme gelir.
GMI değerlendirmesi: süre uzatımı çözüm değil, dağıtım aracıdır. Tasfiye kapsamındaki bazı fonların tek bir hissede fiili dolaşımın %75'ine varan pozisyonları bulunuyor; Pusula fonlarında Pasifik Eurasia %44,5 ve Gündoğdu Gıda %29,2, Tera'nın amiral gemisi fonunda ise varlıkların yaklaşık %60'ı grup şirketlerinde yoğunlaşmıştı. Bu yapıda iki fiyat vardır: son işlem fiyatıyla hesaplanan NAV ve zorunlu satışın gerçekleşeceği fiyat. Yatırımcı zararının asıl kaynağı fonun batması değil, bu iki fiyat arasındaki makastır. Üç aydan altı aya geçiş bu makası daraltmaya yönelik rasyonel bir adımdır — satışın piyasa derinliğine yayılması hem tasfiye bakiyesini hem endeksin geri kalanını korur. Ancak sınırı da açıktır: piyasa satıcının kimliğini, portföyünü ve takvimini biliyor. Dolaşımın dörtte üçünü elinde tutan bir satıcı için zamana yayma, fiyat etkisini azaltır ama ortadan kaldırmaz; buna karşılık belirsizlik süresi yatırımcı için iki katına çıkmış, nakit dönüş takvimi 2027'nin ilk çeyreğine sarkma ihtimali kazanmıştır. Bu, bir likidite krizinden bir fiyat keşfi krizine geçiştir ve izlenmesi gereken değişken artık çıkış hacmi değil, gerçekleşen satış fiyatlarıdır.
Diğer başlıklar
Finansal İstikrar Komitesi 17 Eylül'de devreye girdi. Hazine ve Maliye Bakanı Mehmet Şimşek başkanlığında toplanan komite, oynaklığın "sınırlı sayıdaki portföy yönetim şirketinin bünyesindeki bazı fonlarda ortaya çıkan kredi ve likidite sorunlarından" kaynaklandığını, Borsa İstanbul ve sermaye piyasalarının işleyişine ilişkin temel veya yapısal bir risk bulunmadığını açıkladı. TCMB üç likidite adımı ilan etti: haftalık repo fonlamasının artırılması (piyasaya sağlanan fonlama 300 milyar TL seviyesine çıkarıldı), bankaların borçlanma limitlerinin güncellenmesi ve teminat iskonto oranlarının düşürülmesi. SPK kredili işlemlerde özkaynak oranını %35'ten %20'ye indirdi; BDDK banka geri alımlarının sermaye yeterliliği hesabından çıkarılmasına imkân tanıdı.
Tahvil eğrisi tersine döndü. 10 yıllık getiri 61 baz puan artışla %35,40'a, 2 yıllık %41,17'ye, 5 yıllık %39,46'ya çıktı. Kısa vadeli getirilerin uzun vadelilerin üzerine çıkması, piyasanın kısa vadeli likidite stresini fiyatladığını ama orta vadeli dezenflasyon patikasını terk etmediğini gösteriyor. Normalleşmenin en net sinyali 10 yıllığın %35'in altına dönmesi olacaktır.
Krizin kökü yoğunlaşma, tetikleyicisi uyum takvimiydi. SPK 28 Ağustos'ta yoğunlaşma sınırları getirdi: portföyün %5'inden fazlasını oluşturan araçların toplamı %20'yi aşamayacak, fiili dolaşımı düşük şirketlerde pozisyon limitleri uygulanacak; uyum son tarihi 31 Aralık 2026. Kademeli çözülme araçları tanımlanmadan belirlenen bir takvim, piyasanın pozisyon küçültmeyi öne çekmesine ve satışın kendini besleyen bir döngüye dönüşmesine yol açtı. Bulaşma kanalı klasik: nakit ihtiyacı → en likit varlıkların (banka ve holding hisseleri) satılması → teminat tamamlama çağrıları → zorunlu satışın fiyatı daha da aşağı çekmesi. 16 Eylül'deki sert seansta bankacılık endeksi %6,38, holding endeksi %6,48 geriledi — bu şirketlerin bilançolarında hiçbir değişiklik olmadığı hâlde.
Hukuki süreç işliyor. Pusula Portföy Yönetim Kurulu Başkanı Muhammet Yarız tutuklandı; Tera Holding kurucusu Emre Tezmen, Serdar Turhan ve Borsa İstanbul eski başkan yardımcısı Sezai Bekgöz hakkında yurt dışı çıkış yasağı uygulandı; toplam 48 kişi hakkında yasak kararı var. SPK suç duyurusunda bulundu. Soruşturmanın kapsamı Ekim 2023'e kadar uzanıyor.
MSCI takvimi bir sonraki eşik. Endeks sağlayıcı 24 Haziran'da ortaklık yapılarındaki şeffaflık eksikliği, koordineli işlem ihtimali ve fiili dolaşımdaki yapay yükseklik konusunda uyarı yayımlamıştı. Kasım 2026 değerlendirmesinde statü düşürme kararı, pasif fon satışları üzerinden mekanik bir baskı kanalı açar — bu, tasfiye kaynaklı satıştan bağımsız ikinci bir arz riskidir.
Bu hafta izlenecekler: tasfiyede gerçekleşen satış fiyatları ve ilk ödeme takvimi · tasfiye kapsamı dışındaki portföy şirketlerinde yeni geri alım talebi olup olmadığı · tahvil eğrisinin normalleşmesi · TL'nin göreli sakinliğinin korunması · kredili işlem ve banka finansmanı koşulları · 31 Aralık uyum takviminin korunup korunmayacağı.
Küresel Piyasalar
Hafta endeks düzeyinde sakin, yüzeyin altında ayrışmalı geçti. S&P 500 %0,1 kayıpla 7.650,50'den (YBB +%11,8), Nasdaq Bileşik %0,7 primle 26.522,55'ten (YBB +%14,1), Dow Jones %1,7 kayıpla 51.682,64'ten, Russell 2000 %1,5 kayıpla 2.860,40'tan kapandı. Teknoloji (+%0,87) ve sanayi (+%0,47) Cuma günü yükselen tek iki sektördü. Ayrışmanın nedeni faiz: 10 yıllık getiri hafta içinde %5,04'ü test edip Perşembe stabilize olunca teknoloji toparladı, faiz duyarlılığı yüksek küçük sermayeli ve döngüsel hisseler ise satış görmeye devam etti.
Fed: 12-0 ile artırım, ve nokta grafiğinde bir artırım daha
Fed 16 Eylül'de politika faizini 25 baz puan artırarak %3,75–4,00 aralığına taşıdı — Temmuz 2023'ten bu yana ilk artırım ve oy birliğiyle (12-0) alınan bir karar. Nokta grafiği 2026 yıl sonu için %4,1 medyan gösteriyor, yani bir artırım daha: 18 üyenin 16'sı en az bir artış, 4 üye iki ek artış öngördü, yalnızca 2 üye artış görmedi. Projeksiyonlarda manşet PCE 2026 için %3,7 / 2027 için %2,3, çekirdek PCE %3,4 / %2,5, işsizlik %4,1, GSYH büyümesi %2,3 / %2,4. Çekirdek PCE'nin 2029'dan önce %2 hedefine dönmesi beklenmiyor. Kevin Warsh'ın basın toplantısındaki çerçevesi bu tablodan daha şahin: enflasyonun "çok uzun süredir çok yüksek" olduğunu, dezenflasyon konusunda güven eşiğinin sağlanmadığını ve %2'ye "daha zamanında bir dönüş" taahhüt ettiğini söyledi; kendi projeksiyonunu nokta grafiğine koymadı. Ekim toplantısı için ilave artırım olasılığı ~%58 fiyatlanıyor.
Tahvil: sorun politika faizi değil, vade primi
10 yıllık %5,00, 2 yıllık %4,744 (52 hafta zirvesi), 3 yıllık %4,84 (52 hafta zirvesi). 30 yıllık sabit mortgage faizi, Warsh'ın Jackson Hole konuşmasından bu yana 38 baz puan artarak %7,19'a çıktı. Eğrinin hem kısa hem uzun ucunun aynı anda satılması, bu hareketin salt bir politika fiyatlaması olmadığını gösteriyor; kısa vadeli enerji kaynaklı enflasyon ile uzun vadeli mali patika aynı yönde çalıştığı sürece vade priminin geri çekilmesi için teknik bir gerekçe bulunmuyor. Bu haftanın veri boşluğunda ihaleler (özellikle Perşembe 7 yıllık) bu primin doğrudan testi olacak.
Merkez bankalarında eş güdüm ve ayrışma
BoJ 18 Eylül'de faizi %1,00'den %1,25'e çıkararak 31 yılın zirvesine taşıdı. BoE 17 Eylül'de %3,75'te sabit kaldı ancak oylama 6-3 bölündü ve tahvil satış hızı yavaşlatıldı — yani duraklama, gevşeme değil sıkılaşma öncesi bekleme olarak okunuyor. Çin ise LPR'yi üst üste 16. ay sabit tutarak (1Y %3,00 / 5Y %3,50) tam ters yönde duruyor. G4'te eşzamanlı sıkılaşma ile Çin'in sabit duruşu arasındaki makas, zirve haftasında sermaye akımları ve yuan açısından ikinci bir değişken oluşturuyor.
Emtia
Brent hafta içinde jeopolitik gerilimle 110 doları test etti, ardından Suudi Arabistan'ın hasar gören altyapıyı onarma planının netleşmesiyle 104,87 dolara geri çekildi; WTI 100,30 dolar. Ons altın 4.382,38 dolara yükselerek (Cuma +%0,85) haftalık kazancını korudu, gümüş 66,13 dolar. Dikkat çeken ayrışma şu: petroldeki jeopolitik prim erirken altın gerilemedi. Bu, altının bu konjonktürdeki sürükleyicisinin enerji kaynaklı enflasyon değil, yükselen getirilere rağmen devam eden mali sürdürülebilirlik endişesi olduğunu gösteriyor.
Kurumsal ve teknoloji akışı
Warren Buffett'ın Berkshire Hathaway yönetim kurulu başkanlığından ayrılıp fahri başkan statüsüne geçişi 18 Eylül itibarıyla resmen tamamlandı; 96 yaşındaki Buffett yönetim kurulu üyesi olarak kalmaya devam edecek, başkanlık görevini oğlu Howard Buffett devraldı.
Nscale halka arz için başvurdu. NVIDIA destekli yapay zekâ veri merkezi geliştiricisi, 30 Haziran'da sona eren altı aylık dönemde 140,6 milyon dolar gelire karşılık 1,02 milyar dolar net zarar açıkladı. Nükleer reaktör teknolojisi sağlayıcısı Westinghouse ise 50 milyar doların üzerinde bir değerleme hedefiyle halka arza hazırlanıyor. İki dosya da aynı tezin farklı katmanları: AI altyapısının elektrik talebi.
Generac, Amazon veri merkezlerine yedek güç jeneratörü tedarik edeceği bir sözleşme imzaladığını duyurdu — aynı tezin üçüncü katmanı.
Google ve DeepMind, yapay genel zekâ araştırmalarını yürütmek üzere ortak enstitü kurdu. Anthropic, Claude'un şirketin kendi yapay zekâ Ar-Ge işlerinin %26'sını yönettiğini açıkladı. Meta'nın yapay zekâ uygulaması "Muse", piyasaya sürülmesinden on gün sonra ABD'de en çok indirilen ücretsiz iPhone uygulaması oldu. Disney, eski Character AI yöneticisi Karandeep Anand'ı şirket tarihindeki ilk CTO olarak atadı.
Amazon, ABD'deki tam zamanlı operasyon çalışanlarının asgari ücretini saatte 20 dolara çıkardı. Amway ve iki iştiraki, kazanç iddialarına ilişkin FTC suçlamalarını sonlandırmak için 225 milyon dolar ödemeyi kabul etti. ABD Ticaret Bakanlığı'nın, Kalshi'nin yapay zekâ işlem gücü fiyatlama ürününü kaldırttığı bildirildi.
SVB incelemesinin ilk bulguları yayımlandı. Fed'in Silicon Valley Bank çöküşüne dair Starling Trust tarafından yürütülen bağımsız incelemesine göre denetçiler bankanın kırılganlıklarını en erken Mart 2022'de biliyordu, çöküşte gevşetilmiş düzenlemelerin rolü bulunmuyordu ve SVB hakkındaki sosyal medya trafiğinin %96'sı çöküş kaçınılmaz hâle geldikten sonra gerçekleşti. Denetim başarısızlığının kaynağı bilgi eksikliği değil, bilgiye rağmen eylemsizlikti — yurt içindeki fon krizinin regülasyon boyutuyla birebir örtüşen bir bulgu.
Haftanın mekanik akışı
21 Eylül Pazartesi itibarıyla SanDisk, Dell Technologies, Palo Alto Networks ve Arista Networks S&P 100'e dâhil oluyor ve endeksin üç aylık yeniden dengelemesi devreye giriyor. Bu, temelden bağımsız, takvime bağlı bir pasif alım akışıdır; veri boşluğunun bulunduğu bir haftada tek hisse bazlı hareketlerin bir kısmının kaynağı bu olacaktır — haber okuması yapılırken ayrıştırılması gereken bir gürültü kalemi.
İleri takvim: haftanın ötesinde dört tarih
16 / 23 Ekim — Apple iPhone Duo. 9 Eylül'de tanıtılan, Apple'ın ilk katlanabilir çift ekranlı iPhone'u 16 Ekim'de ön siparişe, 23 Ekim'de satışa çıkıyor (7,6 inç iç / 5,4 inç dış ekran, A20 Pro işlemci, titanyum gövde, iOS 27, 1.999 dolar). Yatırımcı açısından üç test var: (i) 1.999 dolarlık fiyat noktası, tüketici güveninin 47,8 olduğu bir ABD pazarında ortalama satış fiyatını yukarı çekebilir mi; (ii) katlanabilir panel ve menteşe tedarik zincirinde verim oranları, Aralık çeyreğinde arz kısıtı yaratır mı; (iii) bellek tarafındaki maliyet baskısı — SK Hynix'in ABD'de üretim görüşmeleri yürüttüğü bir konjonktürde bu kalem marjın ana değişkeni. Lansman Apple'ın mali 1. çeyreğine (Aralık çeyreği) denk geliyor; yani etkisi Ocak'taki bilançoda görülecek.
3 Kasım — ABD ara seçimleri. Temsilciler Meclisi'nin tamamı, Senato'nun 100 sandalyesinden 35'i ve 39 eyalette valilik yenileniyor. Piyasa açısından kritik olan koltuk sayısı değil mali patika: vade priminin yeniden fiyatlanmasının arkasındaki değişken federal bütçe açığı ve borç servisi maliyeti olduğu için, bölünmüş bir Kongre ihtimali doğrudan tahvil eğrisinin uzun ucuyla ilgilidir. Tarife politikası ise yürütmenin yetkisinde olduğundan seçim sonucundan mekanik olarak etkilenmez.
10 Kasım — ABD-Çin ticaret ateşkesinin sona ermesi. Busan'da kurulan ve tarifeleri ~%20 tavanda tutan düzenlemenin bitiş tarihi, ara seçimlerden yalnızca bir hafta sonra. Bu sıralama, 24 Eylül zirvesinin sonucundan bağımsız olarak sonbaharın en yoğun politika riski penceresini Kasım'ın ilk on gününe yığıyor.
Kasım — MSCI değerlendirmesi. Türkiye açısından yurt içi tasfiye sürecinden bağımsız ikinci arz riski (ayrıntı: Yurt İçi Piyasalar).
Özel Haberler
Çin'in ABD Hazine tahvili varlıkları 2008'den bu yana en düşük seviyede — ve zamanlaması tesadüf değil. Temmuz ayında 618 milyar dolara gerileyen pozisyon, Ağustos 2008'den bu yana en düşük seviye. Bu, iki ayrı okumayı aynı anda destekliyor. Birincisi jeopolitik: Pekin'in ABD'ye karşı kaldıracı tahvil piyasasından nadir toprak elementleri ve tedarik zinciri kontrolüne kaymış durumda — ki 24 Eylül zirvesinin gündem maddelerinden biri tam olarak kritik mineraller. İkincisi teknik ve daha az konuşulanı: 10 yıllık getirinin %5,00'e yerleştiği bir dönemde fiyat duyarlılığı düşük, yapısal bir alıcının piyasadan çekilmesi, vade priminin yeniden fiyatlanmasını hızlandıran arka plan değişkenlerinden biridir. Tahvil tarafındaki hareket yalnızca Fed ve bütçe açığıyla açıklanmıyor; alıcı kompozisyonu da değişiyor.
SEC, tokenize edilmiş ABD hisseleri için beş yıllık koşullu muafiyet yayımladı. Düzenleme, ABD hisselerinin blokzincir tabanlı platformlarda işlem görebilmesine izin veriyor. Bu bir ürün onayından çok bir piyasa yapısı deneyi: takas ve mutabakat döngüsü, saklama mimarisi, işlem saatleri ve en iyi fiyat yükümlülüğü gibi kalemlerin tamamı mevcut borsa altyapısının dışında yeniden tanımlanıyor. Beş yıllık ve koşullu olması, düzenleyicinin bunu geri alınabilir bir pilot olarak kurguladığını gösteriyor. İzlenmesi gereken taraf kripto altyapısı değil, mevcut borsa ve aracı kurum iş modellerinin işlem akışı geliri üzerindeki etkisidir; bu kalem beş yıl içinde erozyona uğrarsa etkilenen ilk bilançolar borsaların kendisi olur.
SK Hynix, ABD'de ilk kez bellek çipi üretmek için Intel ile görüşüyor. Şirket, üretim tesisi kiralamak veya ortak girişim kurmak üzere Intel ile görüşmeler yaptığını doğruladı. Üç ayrı tezin kesişim noktası: (i) yapay zekâ sunucularında HBM talebinin coğrafi olarak yakınsaması, (ii) Intel'in döküm (foundry) tarafındaki atıl kapasitesine dışarıdan müşteri bulma ihtiyacı, (iii) belleğin ABD'ye yerleştirilmesinin tarife ve ihracat kontrolü rejimine karşı bir sigorta işlevi görmesi. Bir anlaşma çıkması hâlinde bu, bellek tedarik zincirinin Kore-Tayvan ekseninden kısmen ayrışmasının ilk somut adımı olur — ve maliyet tabanını kalıcı biçimde yukarı çeker.
ABD otomotiv sektöründen Beyaz Saray'a resmî mektup: Çinli üreticiler pazara girmesin. Sektör temsilcileri, Çinli otomobil üreticilerinin ABD pazarına girişinin engellenmesi talebiyle başvuruda bulundu. Arka plandaki rakam talebin gerekçesini açıklıyor: Çinli otomobil üreticilerinin küresel pazar payı 2025 itibarıyla %25'e ulaştı. Bu, zirve masasındaki en zor başlıklardan biri; çünkü tarifeler fiyat mekanizmasıyla çalışırken pazar girişinin doğrudan engellenmesi bir miktar kısıtıdır ve misilleme riski daha yüksektir. Otomotiv, ateşkesin 10 Kasım'da uzatılıp uzatılmayacağının en muhtemel pazarlık kalemlerinden biri.
Yemen'deki Suudi hava saldırısı enkazında Çin yapımı Dongfeng-15 balistik füzesine ait parçalar tespit edildi; ABD ise İsrail'e 20.000'den fazla MK-84 bombası dâhil 2,8 milyar dolarlık yeni silah satış planını açıkladı. İki haber aynı olgunun iki ucunu gösteriyor: Ortadoğu'daki çatışma hattı, iki büyük gücün tedarik zincirleri üzerinden dolaylı olarak besleniyor. Petroldeki jeopolitik primin neden hızlı erimediğini açıklayan yapısal unsur budur — arz kesintisi onarılsa bile, tedarik zinciri düzeyindeki gerilim fiyatın tabanını yukarıda tutar. Zirve gündemindeki "İran'a yönelik mali baskının koordinasyonu" maddesi de doğrudan bu hattın parçası.
Güney Afrika'da veri merkezlerine karşı protestolar başladı. Sivil haklar grupları, veri merkezlerinin yüksek su ve elektrik tüketiminin soruşturulması talebiyle yeni inşaatların durdurulmasını istiyor. Tek başına küçük bir haber; ancak yapay zekâ sermaye harcaması tezinin en az konuşulan kısıtına işaret ediyor: fiziksel altyapının sosyal lisansı. Hiperskalerlerin 2030'a kadarki capex planları elektrik ve su arzının yerel siyasi kabulünü veri olarak almıyor. Elektrik şebekesi ve su kaynağı zayıf coğrafyalarda bu kalem, sermaye harcamasının geri dönüş süresini uzatan — ve bilançoda hiçbir satırda görünmeyen — bir risk primi yaratıyor.